0755-26858660

物流枢纽“联网”就能解决一切吗
您现在的位置: 首页 > 资讯详情
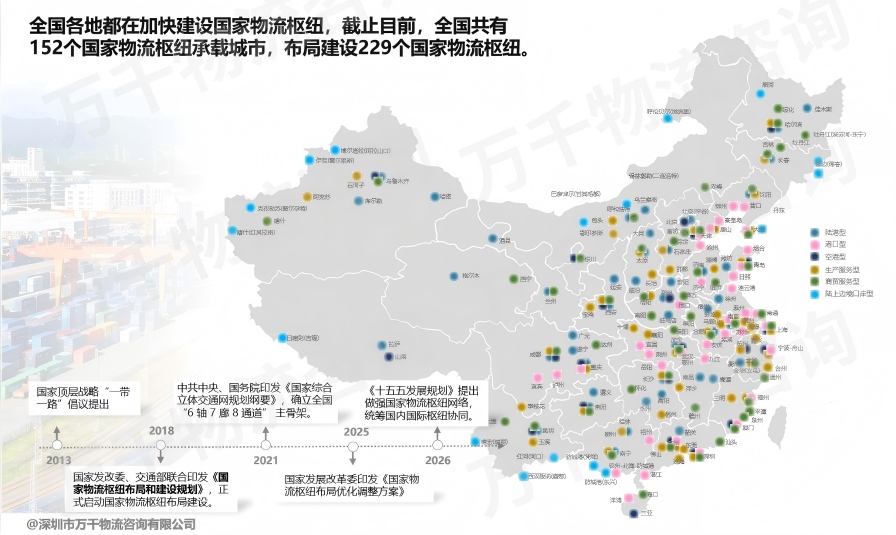
导语:《物流网建设实施方案》正式出台,标志着国家 “六张网” 之一的现代物流网络建设进入全面落地阶段。政策明确推动全国大量物流枢纽、货运节点加快联网升级,一时间,“接入国家网络” 成为各地枢纽项目抢抓发展机遇的核心抓手。截止目前,全国共有152个国家物流枢纽承载城市,布局建设229个国家物流枢纽。
但政策红利之下更需要理性审视:联网赋能是否等于万事大吉?现实中,不少地方把 “入网” 当成解决枢纽发展难题的万能钥匙,认为只要硬件接入全国大网,枢纽发展的各类难题便可迎刃而解。
从万千咨询一线调研来看,联网是赋能工具,但绝非包治百病的解药。物理层面的互联互通,并不能自动补上定位、货源、商业模式、运营能力的短板。本文将辨析物流枢纽 “联网” 的能力边界,提出 “先固本,再联网” 的发展路径,为各地枢纽抢抓政策机遇提供思考。
一、五大核心顽疾,制约物流枢纽长效发展
当前多数物流枢纽的低效空置、运营乏力问题,根源集中在五大底层短板。
1. 定位错位:政策驱动替代市场需求
诸多枢纽项目并非依托本地产业与市场刚需规划落地,而是单纯追逐政策红利、跟风圈地建设。不少区域直接照搬外地成熟模式,未结合自身区位、产业禀赋梳理核心优势,却无法明确“服务谁、货源在哪、靠什么盈利”三大核心问题,从规划源头埋下同质化隐患。
2. 货源空心:设施落地但流量缺失
普遍存在“有路无货、有枢纽无流量”的尴尬现状。部分区域盲目修建铁路、开通班列,最终出现运力闲置、班列空置、园区高空置率问题。同质化建设也进一步导致区域内枢纽恶性竞争,大规模基建投入沦为无效资产。
3. 盈利单一:“房东经济”难以持续
绝大多数枢纽仍停留在传统初级运营模式,收入高度依赖场地、仓储租赁及基础装卸服务。整体呈现“收入靠租金、成本靠维护、增长靠地价”的被动格局,缺乏增值服务与供应链盈利体系。一旦区域仓储设施过剩、租金下行,枢纽整体财务模型便会快速承压。
4. 功能浅层:只会换装、不会组织
多数枢纽仅具备基础的货物装卸、中转换装能力。在运输货源整合、全程链路管控、跨主体供应链协同、运力统筹调度等核心功能普遍缺失。仅有硬件中转能力、无供应链组织能力的枢纽,本质仍然是传统铁路货场,无法适配现代化物流发展需求。
5. 数据孤岛:物理联通、信息割裂
同一枢纽内铁路、公路、港口、仓储分属不同经营主体,各业态独立运行,形成三套独立单据、系统与结算体系。行业信息标准不统一、数据不互通,导致全程溯源、一单制、多式联运协同难以真正落地,成为枢纽并网增效的核心数字化堵点。
二、枢纽“联网”:能与不能
依据《实施多式联运攻坚 打通堵点卡点行动方案(2026—2030年)》,国家推动千余个核心货运节点升级并网,旨在破解行业共性痛点,但联网是工具、是赋能,但并非解药。
1. 联网可解决的是“标准化、联通类”问题
联网的核心价值集中在硬件、标准、体系的统一升级,可针对性破解行业显性堵点:提升枢纽换装效率,2030年重点枢纽1小时换装率将达90%;打通多业态数据壁垒,建立统一数据交换规则,实现物流全程可追溯;完善设施、安检、单证、结算、理赔等全链条标准互认机制,推动“一单制”“一箱制”规模化落地;培育专业多式联运集成商,实现跨运输方式的一体化协同运营。简言之,物理、信息、标准、主体的表层联通问题,均可通过联网实现突破。
2. 联网无法解决的底层核心问题
一是市场定位问题。网络无法替代枢纽做战略定位,定位模糊、同质化严重的节点,接入全国网络后依旧是无效空转节点。二是货源问题。联网可优化货流通道,但无法凭空创造货源。无本地产业、消费、贸易支撑的枢纽,即便并网,也难逃空置闲置的结局。三是盈利问题。网络可带来流量增量,但无法自动完成商业模式升级。从“收租房东”转型为“供应链运营商”,需要自主重构增值服务体系,并非联网即可实现。四是主体协同问题。联网可搭建协作载体,但无法自动梳理利益分配、风险共担机制。多主体利益纠葛、权责不清的制度性问题,不解决则协同永远流于形式。五是专业运营问题。网络提供工具与平台,但无法替代专业运营能力。货源组织、运力调度、客户运维、成本管控等核心能力,需依托专业团队与成熟体系长期沉淀。
三、破局良方:先固本,再联网
物流枢纽抢抓国家六张网机遇的核心前提,是补齐自身短板、夯实运营根基,先成为优质节点,再借力全国网络提质增效。
1. 盘点核心禀赋,精准差异化定位
摒弃跟风建设、盲目对标思维,规划初期优先梳理本地区位优势、产业底色、核心资源。无需强求“国际门户”等同质化定位,立足本地需求,适配冷链、制造业配套、港口集疏运等细分赛道,打造不可替代的节点价值。
2. 先定生态位置,再算货量规模
货运量是优质定位与服务能力的结果,而非建设前提。核心是明确自身在区域、全国物流网络中的独特价值,解决“货为何而来”的核心问题,自然实现流量集聚。
3. 深耕本地市场,再谈全国联网
枢纽的立身之本是服务本地产业链供应链,唯有成为区域产业不可或缺的配套环节,才能真正融入全国物流网络,实现联网赋能、增量提质。联网是锦上添花,绝非雪中送炭。
4. 迭代运营模式,从房东转向运营商
行业发展核心逻辑已从“重建设”转向“重运营”。枢纽需摆脱单一租金盈利模式,深耕联运组织、供应链管控、数据增值、供应链金融等增值服务,从单纯的物流过路站,转型为区域供应链价值创造中心。
5. 绑定多方利益,实现真联真通
在规划阶段搭建清晰的收益共享、风险共担机制,通过合资运营、收益分成、服务采购等模式,打通铁路、港口、园区、物流企业等多方主体利益壁垒,破除协同阻力,实现真正的业务联通、数据互通、资源融通。
结语
国家物流网络化布局,是物流枢纽转型升级的历史性机遇,但机遇从不普惠所有节点。
定位模糊、货源空心、盈利单一、功能滞后、数据割裂的枢纽,即便接入全国网络,也只是有网无魂、有形无神的空壳。物流枢纽的突围逻辑始终不变:先固本,再联网;先找准自我价值,再借力行业大势。砸钱建网之前,所有枢纽必须答清终极问题:“我是谁、为谁服务、靠什么而活?”